
ನವದೆಹಲಿ: ಸಾವಿರಾರು ಕೋಟಿ ರೂಪಾಯಿ ಸಾಲ, ವೈಯಕ್ತಿಕ ಗ್ಯಾರಂಟಿ, ಕೇವಲ ₹6.5 ಕೋಟಿಯ ಮರುಪಾವತಿ ಪ್ರಸ್ತಾವನೆ ಮತ್ತು ಅದರ ನಡುವೆ ಕೇಳಿಬಂದಿರುವ ಅಂಬಾನಿ–ಸುಭಾಷ್ ಚಂದ್ರ ಆರೋಪ–ಪ್ರತ್ಯಾರೋಪಗಳು ಇದೀಗ ಮತ್ತೊಂದು ದೊಡ್ಡ ಪ್ರಶ್ನೆಯನ್ನು ಹುಟ್ಟುಹಾಕಿವೆ.ಅದು ಕೇವಲ ಸುಭಾಷ್ ಚಂದ್ರ ಪ್ರಕರಣದ ಪ್ರಶ್ನೆಯಲ್ಲ.
ಸಾಲ ಪಡೆದ ಸಾಮಾನ್ಯ ವ್ಯಕ್ತಿಗೆ ಒಂದು ನಿಯಮ, ದೊಡ್ಡ ಉದ್ಯಮಿಗಳಿಗೆ ಮತ್ತೊಂದು ನಿಯಮವೇ? ಎಂಬ ಪ್ರಶ್ನೆ ಈಗ ಜನಸಾಮಾನ್ಯರ ಮನಸ್ಸಿನಲ್ಲಿ ಮೂಡುತ್ತಿದೆ.
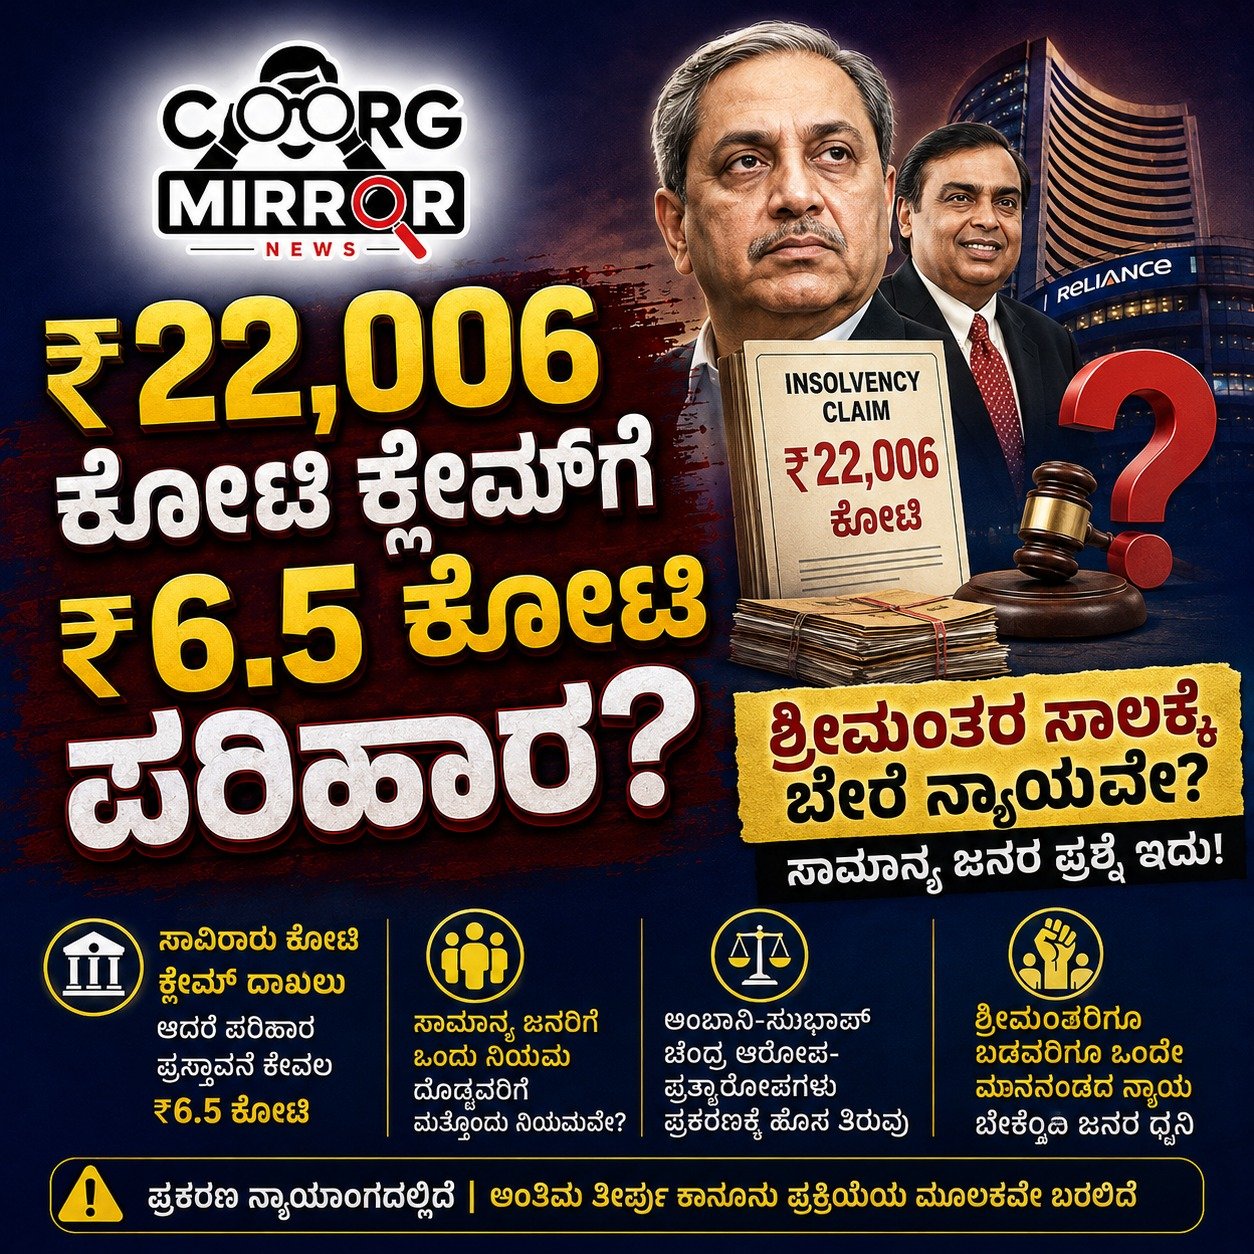
₹22,006 ಕೋಟಿ ಎದುರು ₹6.5 ಕೋಟಿ
ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ವೈಯಕ್ತಿಕ ದಿವಾಳಿತನ ಪ್ರಕರಣದಲ್ಲಿ ಸುಮಾರು ₹22,006 ಕೋಟಿ ಕ್ಲೇಮ್ಗಳು ದಾಖಲಾಗಿವೆ. ಆದರೆ ಸಾಲದಾತರಿಗೆ ಸುಮಾರು ₹6.5 ಕೋಟಿ ಪಾವತಿಸುವ ಪ್ರಸ್ತಾವನೆ ಮುಂದಾಗಿದೆ.ಅಂಕಿ-ಅಂಶವನ್ನು ನೋಡಿದರೆ ವ್ಯತ್ಯಾಸವೇ ಅಚ್ಚರಿ ಮೂಡಿಸುತ್ತದೆ.
ಸಾಮಾನ್ಯ ಕುಟುಂಬವೊಂದು ಬ್ಯಾಂಕ್ನಿಂದ ಕೆಲವು ಲಕ್ಷ ರೂಪಾಯಿ ಸಾಲ ಪಡೆದರೂ, ಕಂತು ತಪ್ಪಿದಾಗ ನೋಟಿಸ್, ದಂಡ, ಆಸ್ತಿ ಜಪ್ತಿ ಸೇರಿದಂತೆ ಹಲವು ಒತ್ತಡಗಳನ್ನು ಎದುರಿಸಬೇಕಾಗುತ್ತದೆ.
ಹಾಗಾದರೆ ಸಾವಿರಾರು ಕೋಟಿ ರೂಪಾಯಿಗಳ ಕ್ಲೇಮ್ ಇರುವ ಪ್ರಕರಣದಲ್ಲಿ ಇಷ್ಟು ಕಡಿಮೆ ಮೊತ್ತದ ಪರಿಹಾರ ಪ್ರಸ್ತಾವನೆ ಬಂದಾಗ, “ನ್ಯಾಯ ಎಲ್ಲರಿಗೂ ಒಂದೇನಾ?” ಎಂಬ ಪ್ರಶ್ನೆ ಮೂಡುವುದು ಸಹಜ.
ಆದರೆ ಇಲ್ಲಿ ಮತ್ತೊಂದು ವಿಷಯವನ್ನೂ ಗಮನಿಸಬೇಕು. ಈ ₹22,006 ಕೋಟಿ ಸಂಪೂರ್ಣವಾಗಿ ಸುಭಾಷ್ ಚಂದ್ರ ಅವರು ವೈಯಕ್ತಿಕವಾಗಿ ಪಡೆದ ಸಾಲವಲ್ಲ. ಅವರ ಹೇಳಿಕೆಯ ಪ್ರಕಾರ, ಎಸ್ಸೆಲ್ ಗ್ರೂಪ್ ಕಂಪನಿಗಳು ಪಡೆದ ಸಾಲಗಳಿಗೆ ನೀಡಿದ ವೈಯಕ್ತಿಕ ಗ್ಯಾರಂಟಿಗಳಿಂದ ಈ ಹೊಣೆಗಾರಿಕೆ ಬಂದಿದೆ.
ಅಂತಿಮವಾಗಿ ಕಾನೂನು ಪ್ರಕ್ರಿಯೆಯೇ ಯಾರು ಎಷ್ಟು ಹೊಣೆಗಾರರು ಎಂಬುದನ್ನು ನಿರ್ಧರಿಸಲಿದೆ. ಅಂಬಾನಿ ಹೆಸರು ಬಂದಾಗ ಪ್ರಕರಣ ಇನ್ನಷ್ಟು ಬಿಸಿಯಾಯಿತು
ಅಂಬಾನಿ ಹೆಸರು ಬಂದಾಗ ಪ್ರಕರಣ ಇನ್ನಷ್ಟು ಬಿಸಿಯಾಯಿತು
ಹಣಕಾಸಿನ ವಿವಾದದ ನಡುವೆ ಸುಭಾಷ್ ಚಂದ್ರ ಅವರು ಉದ್ಯಮಿ ಮುಖೇಶ್ ಅಂಬಾನಿ ಅವರೊಂದಿಗೆ ನಡೆದಿದ್ದ ಹಿಂದಿನ ಮಾತುಕತೆಗಳ ಕುರಿತು ಕೆಲವು ಆರೋಪಗಳನ್ನು ಮಾಡಿದ್ದಾರೆ.
ಚಂದ್ರ ಅವರ ಹೇಳಿಕೆಗಳ ಪ್ರಕಾರ, ಎಸ್ಸೆಲ್ ಗ್ರೂಪ್ನ ಹಣಕಾಸಿನ ಸಂಕಷ್ಟದ ಸಂದರ್ಭದಲ್ಲಿ ಸಾಲ ಮತ್ತು ಮರುಪಾವತಿ ವಿಚಾರದಲ್ಲಿ ಅಂಬಾನಿ ಅವರೊಂದಿಗೆ ಚರ್ಚೆ ನಡೆದಿತ್ತು.
ಈ ಹೇಳಿಕೆಗಳು ಸಾರ್ವಜನಿಕ ಚರ್ಚೆಗೆ ಬಂದ ನಂತರ ಪ್ರಕರಣಕ್ಕೆ ಹೊಸ ಆಯಾಮ ಸಿಕ್ಕಿದೆ.
ಆದರೆ ಈ ಆರೋಪಗಳನ್ನು ಸಾಬೀತಾದ ಸತ್ಯವೆಂದು ಪರಿಗಣಿಸಲು ಸಾಧ್ಯವಿಲ್ಲ. ರಿಲಯನ್ಸ್ ಈ ಆರೋಪಗಳನ್ನು ತಳ್ಳಿಹಾಕಿದ್ದು, ಅವು ಆಧಾರರಹಿತವೆಂದು ಹೇಳಿದೆ.
ಹೀಗಾಗಿ ಈ ವಿಚಾರದಲ್ಲಿ ಆರೋಪ ಮತ್ತು ಪ್ರತಿಕ್ರಿಯೆ ಎರಡನ್ನೂ ಪ್ರತ್ಯೇಕವಾಗಿ ನೋಡುವುದು ಅಗತ್ಯ.
ಸಾಮಾನ್ಯ ಜನರ ಪ್ರಶ್ನೆ ಮಾತ್ರ ಉಳಿಯುತ್ತದೆ
ಒಬ್ಬ ಸಾಮಾನ್ಯ ವ್ಯಕ್ತಿ ಬ್ಯಾಂಕ್ ಸಾಲದ ಒಂದು ಕಂತು ತಪ್ಪಿಸಿದರೂ, ಆತನ ಮೇಲೆ ಬಡ್ಡಿ ಹೆಚ್ಚುತ್ತದೆ. ನೋಟಿಸ್ ಬರುತ್ತದೆ. ಕ್ರೆಡಿಟ್ ಸ್ಕೋರ್ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ. ಕೆಲವೊಮ್ಮೆ ಮನೆ ಅಥವಾ ಆಸ್ತಿ ಕಳೆದುಕೊಳ್ಳುವ ಪರಿಸ್ಥಿತಿಯೂ ಎದುರಾಗಬಹುದು.
ಆದರೆ ದೊಡ್ಡ ಉದ್ಯಮದ ಸಾಲದ ಪ್ರಕರಣಗಳಲ್ಲಿ ವರ್ಷಗಳ ಕಾಲ ಮಾತುಕತೆ, ಕಾನೂನು ಪ್ರಕ್ರಿಯೆ, ಪುನರ್ರಚನೆ ಮತ್ತು ಸೆಟ್ಲ್ಮೆಂಟ್ ನಡೆಯುವುದನ್ನು ನೋಡಿದಾಗ ಸಾಮಾನ್ಯ ನಾಗರಿಕನ ಮನಸ್ಸಿನಲ್ಲಿ ಒಂದು ಸಹಜ ಪ್ರಶ್ನೆ ಮೂಡುತ್ತದೆ:
“ನಮಗೆ ಇಷ್ಟು ಕಠಿಣ ನಿಯಮಗಳು… ದೊಡ್ಡವರಿಗೆ ಮಾತ್ರ ಇಷ್ಟು ಅವಕಾಶಗಳೇಕೆ?”
ಇದೇ ಈ ಪ್ರಕರಣದ ಅತ್ಯಂತ ದೊಡ್ಡ ಸಾಮಾಜಿಕ ಪ್ರಶ್ನೆ.
ಸರ್ಕಾರದ ಪಾತ್ರದ ಮೇಲೂ ಪ್ರಶ್ನೆಗಳು
ಇಂತಹ ಪ್ರಕರಣಗಳಲ್ಲಿ ಸರ್ಕಾರ ಅಥವಾ ನ್ಯಾಯಾಂಗ ನೇರವಾಗಿ ಯಾರ ಪರವಾಗಿದೆ ಎಂದು ಹೇಳುವುದು ಸರಿಯಲ್ಲ. ಈ ಪ್ರಕರಣದಲ್ಲಿಯೂ ಅಂತಿಮ ನಿರ್ಧಾರ ಕಾನೂನು ಪ್ರಕ್ರಿಯೆಯ ಮೂಲಕವೇ ಬರಬೇಕು.
ಆದರೆ ಸಾವಿರಾರು ಕೋಟಿ ರೂಪಾಯಿಗಳ ಸಾಲದ ಪ್ರಕರಣಗಳು ಮತ್ತೆ ಮತ್ತೆ ಸಾರ್ವಜನಿಕ ಚರ್ಚೆಗೆ ಬಂದಾಗ, ಬ್ಯಾಂಕ್ಗಳ ಹಣದ ಅಂತಿಮ ಹೊರೆ ಯಾರ ಮೇಲೆ ಬೀಳುತ್ತದೆ? ಎಂಬ ಪ್ರಶ್ನೆ ತಪ್ಪದೇ ಬರುತ್ತದೆ.
ಬ್ಯಾಂಕ್ಗಳು ಜನರ ಹಣದಿಂದ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತವೆ. ದೊಡ್ಡ ಸಾಲಗಳ ವಸೂಲಿಯಲ್ಲಿ ದೊಡ್ಡ ಪ್ರಮಾಣದ ಹಣ ಮರಳಿ ಬರದಿದ್ದರೆ, ಅದರ ಪರಿಣಾಮ ಕೊನೆಗೆ ಬ್ಯಾಂಕಿಂಗ್ ವ್ಯವಸ್ಥೆ ಮತ್ತು ಆರ್ಥಿಕತೆಯ ಮೇಲೂ ಬೀಳಬಹುದು.
ಹೀಗಾಗಿ ಪ್ರಶ್ನೆ ಕೇವಲ “ಸುಭಾಷ್ ಚಂದ್ರ ಎಷ್ಟು ಪಾವತಿಸಬೇಕು?” ಎಂಬುದಲ್ಲ.
“ದೊಡ್ಡ ಸಾಲಗಾರರಿಗೂ ಸಾಮಾನ್ಯ ಸಾಲಗಾರರಿಗೂ ನ್ಯಾಯದ ಮಾನದಂಡ ಒಂದೇ ಇರಬೇಕಲ್ಲವೇ?”
₹22 ಸಾವಿರ ಕೋಟಿ ಕಥೆ ಒಂದು ದೊಡ್ಡ ಸಂದೇಶ ನೀಡುತ್ತಿದೆಯೇ?
ಈ ಪ್ರಕರಣದ ಅಂತಿಮ ತೀರ್ಪು ಇನ್ನೂ ಬರಬೇಕಿದೆ.
₹6.5 ಕೋಟಿಯ ಪ್ರಸ್ತಾವನೆ ಅಂಗೀಕಾರವಾಗುತ್ತದೆಯೇ? ಸಾಲದಾತರಿಗೆ ಇನ್ನಷ್ಟು ಹಣ ಸಿಗುತ್ತದೆಯೇ? ಸುಭಾಷ್ ಚಂದ್ರ ಅವರ ವೈಯಕ್ತಿಕ ಗ್ಯಾರಂಟಿಯ ಅಂತಿಮ ಕಾನೂನು ಹೊಣೆಗಾರಿಕೆ ಎಷ್ಟು?
ಇವೆಲ್ಲಕ್ಕೂ ಮುಂದಿನ ಕಾನೂನು ಪ್ರಕ್ರಿಯೆಯೇ ಉತ್ತರ ನೀಡಲಿದೆ.
ಆದರೆ ಈಗಾಗಲೇ ಒಂದು ಪ್ರಶ್ನೆ ಜನರ ಮುಂದೆ ನಿಂತಿದೆ:
ಸಾಲದ ಮೊತ್ತ ದೊಡ್ಡದಾದಷ್ಟು ನಿಯಮಗಳು ಮೃದುವಾಗುತ್ತವೆಯೇ?
ಸಾಮಾನ್ಯ ವ್ಯಕ್ತಿಗೆ ಸಾಲ ಎಂದರೆ ಜೀವನಪೂರ್ತಿ ಹೊರೆ.
ದೊಡ್ಡ ಉದ್ಯಮಿಗೆ ಸಾಲ ಎಂದರೆ ಪುನರ್ರಚನೆ, ಮಾತುಕತೆ ಮತ್ತು ಕಾನೂನು ಹೋರಾಟದ ಅವಕಾಶ.
ಈ ವ್ಯತ್ಯಾಸ ನಿಜವಾಗಿದ್ದರೆ ಅದನ್ನು ಸರಿಪಡಿಸುವ ಜವಾಬ್ದಾರಿ ಯಾರದು?
ಜನಸಾಮಾನ್ಯರಿಗೆ ಬೇಕಿರುವುದು ಯಾರ ಪರವಾದ ನ್ಯಾಯವಲ್ಲ.
ಶ್ರೀಮಂತರಿಗೂ ಬಡವರಿಗೂ ಒಂದೇ ಮಾನದಂಡದ ನ್ಯಾಯ.